信用金庫の口座を日常的に使っているなら、スマートフォンで残高や入出金を確認できる環境は、思っている以上に役立ちます。私が使って感じたしんきんバンキングアプリの良さは、家計管理を大げさに始めるのではなく、必要なときに自分の口座へすぐ戻れる手軽さです。銀行の窓口やATMへ行くほどではない確認を、手元で済ませたい人に向いています。
このアプリはファイナンス分野の無料アプリで、信用金庫の口座残高、入出金明細、振込などをスマートフォンから扱えるように作られています。開発元は The Shinkin Banks Information System Center Co Ltd です。信用金庫を利用している人に焦点を絞ったサービスなので、誰にでも便利な万能金融アプリというより、対象となる口座を持つ人の普段使いに価値があります。
ストア上では平均評価が3.2で、評価数は「およそ五百件」と案内されています。インストール数は「五十万以上」に達しており、信用金庫向けの専用アプリとして一定の利用者がいることが分かります。ただし、評価だけを見て良し悪しを決めるより、自分が使っている信用金庫に対応しているか、どの操作をスマートフォンへ移したいかを先に考えるのが大切です。
まずは残高確認から始める基本の流れ
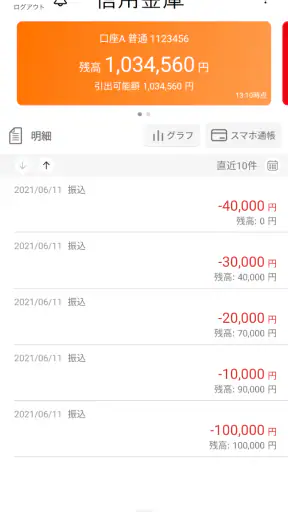
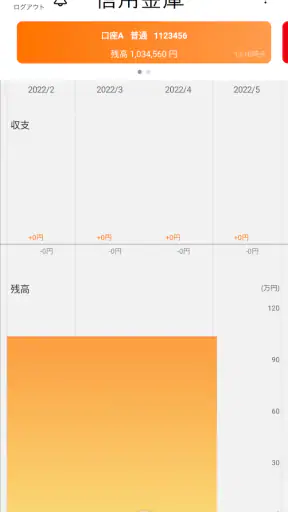
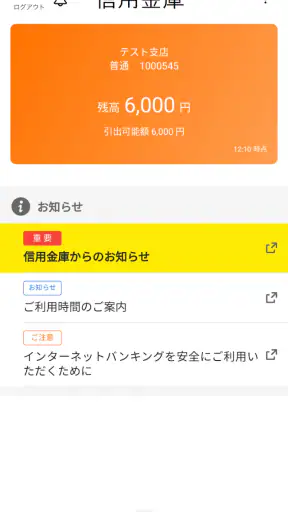
最初に使う機能として分かりやすいのは、口座残高の確認です。買い物の前に引き落とし後の残高を見たり、給与や年金の入金を確認したり、家族からの振込が反映されたかを確かめたりできます。私はこうした短い確認を、わざわざATMへ向かう用事にしなくてよい点を便利だと感じました。
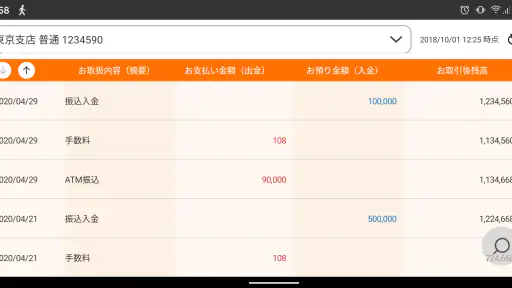
入出金明細も、単に現在の残高を見るだけでは分からない動きを確認するのに役立ちます。カード利用分の引き落とし、公共料金、振込、現金の入出金などを後から見返せるため、「残高が思ったより減っている」と感じたときの確認先になります。家計簿アプリへすべてを移すほどではない人でも、月に数回明細を確認するだけでお金の流れを把握しやすくなります。
たとえば、仕事帰りに家賃やカードの引き落としが済んでいるか気になった場合を考えてみてください。以前ならATMの前まで行くか、通帳を記帳するまで待つ場面でも、アプリを開いて残高と明細を確認できます。そこで入金や引き落としの内容を見て、必要なら別の口座から資金を移す。この一連の判断を早められるのが、日常利用での実用的な部分です。
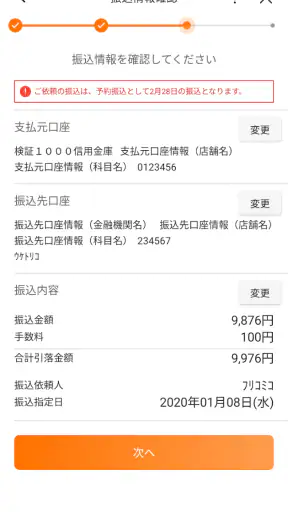
振込を使う人にとっては、確認だけでなく手続きまで同じ場所で進められる点も重要です。家族への送金や支払いのために信用金庫を使っている場合、残高を確認してから振込へ移る流れが自然につながります。金額や振込先を入力する操作では、急いでいるほど確認を省きたくなりますが、私は最後に名義や金額を落ち着いて見直す習慣をおすすめします。
一方で、アプリを入れればすぐにすべての人が同じように使えるとは考えないほうがよいでしょう。信用金庫の口座を持っていない人には、確認する対象がありません。また、複数の金融機関を一つの画面でまとめて管理したい人にとっては、信用金庫中心の設計が物足りなく感じられる可能性があります。銀行、証券、電子マネーまで一括管理したいなら、金融資産全体を扱う別の家計管理サービスのほうが合う場面もあります。
最初の設定で確認したいこと
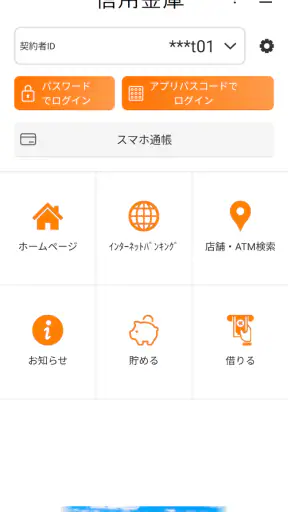
使い始めるときは、アプリを入れることだけで終わらせず、自分の信用金庫口座で何が表示されるかを落ち着いて確認したいところです。残高が正しく表示されるか、最近の入出金明細を見られるか、振込を行う予定があるならその入口まで進めるかを順番に確かめると、いざ必要になったときの戸惑いを減らせます。
登録や認証に関わる入力は、急いでいると間違えやすい部分です。口座番号や本人確認に必要な情報を何度も試すより、手元に必要なものをそろえて一度で進めるほうが安全です。私は金融アプリでは、登録作業を買い物の合間に済ませるより、通知や電話に邪魔されにくい時間を選ぶようにしています。
端末を家族と共有している場合も注意が必要です。残高や明細は個人的な情報なので、自分専用の端末で使うほうが安心できます。スマートフォンを買い替える予定がある人は、古い端末を処分する前に、新しい端末でアプリへ戻れる状態を確認しておくと、後で慌てずに済みます。
設定は「便利さ」より確認しやすさを優先する
金融アプリの設定は、たくさん変更するほど上級者というものではありません。私ならまず、ログインや認証の手順を自分が無理なく再現できるかを確認します。普段は簡単に入れても、端末の再起動や機種変更の後に必要な情報が分からないと、肝心なときに使えません。設定内容を自分だけが分かる安全な方法で整理しておくことが、実用上の小さなコツです。
次に、アプリを開いた直後に何を確認するかを決めます。毎回すべての明細を読む必要はなく、まず残高、次に直近の入出金、最後に予定していた取引という順番で見ると、短時間でも見落としを減らせます。表示内容を漫然と眺めるのではなく、確認の順序を固定することで、忙しい朝でも同じ手順を繰り返せます。
端末側の通知や画面ロックも、アプリそのものと同じくらい大切です。金融情報を扱うため、スマートフォンを置き忘れた場合に他人が簡単に操作できない状態にしておきたいものです。通知が表示される設定を使う場合も、ロック画面に口座情報が詳しく出ないか、自分の環境で確認しておくと安心です。
ここで気をつけたいのは、通知や認証の挙動を自分の思い込みで判断しないことです。入金や引き落としを必ずリアルタイムで知らせてくれると決めつけるのではなく、実際にアプリで表示される情報と更新のタイミングを確認してください。私は重要な支払いについては、通知だけに頼らず、必要な日に明細を直接見るようにしています。
繰り返し使う人ほど確認の型を作る
このアプリを便利にするのは、特別な機能を探し続けることより、同じ確認を同じ方法で続けることです。たとえば給料日の後、カードの引き落とし後、月末というように、自分の生活でお金が動くタイミングを決めて明細を見ると、異常に気づきやすくなります。毎日細かく確認しない人でも、重要な節目だけは習慣化できます。
私は明細を見たとき、金額だけでなく「予定していた取引か」を考えるようにしています。少額の支出でも、身に覚えがないものが続いていないか、同じ支払いが二重になっていないかを確認できます。アプリに表示された情報をそのまま保存するだけでなく、自分の予定と照らし合わせることが、残高確認を家計管理へ変えるポイントです。
振込をよく使う人は、入力前に振込先、金額、目的をメモしておくと操作が安定します。アプリを開いてから考え始めると、入力途中で迷ったり、確認が雑になったりします。先に必要事項を整理しておけば、アプリでは入力と最終確認に集中できます。これは派手ではありませんが、スマートフォンで金融手続きをする際の現実的な工夫です。
また、残高確認と振込を同じ日に行う場合は、先に明細を見てから振込へ進む順番をおすすめします。直近の引き落としを見落としたまま送金すると、後で必要な支払いの資金が足りなくなることがあります。残高だけで判断せず、これから動くお金を考えてから送金額を決める。この一手間が、アプリを安全に使ううえで大きな意味を持ちます。
便利さの裏側にある制約も理解しておきたい
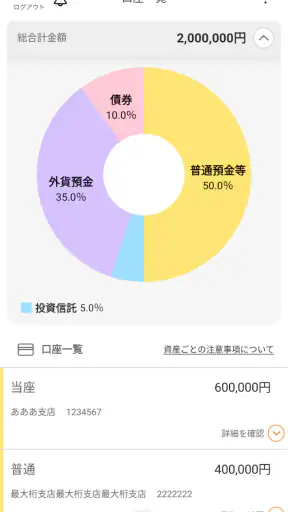
しんきんバンキングアプリは、信用金庫の口座を日常的に確認する道具として考えると分かりやすい一方、金融機関をまたいだ総合管理を目的にすると役割が違います。複数の銀行口座、クレジットカード、投資商品を一つの画面で並べたい人には、別のサービスを併用するほうが効率的です。その場合でも、信用金庫側の正式な残高や明細を確認する入口として使い分ける価値はあります。
紙の通帳を完全に手放したい人も、アプリの表示だけで自分の管理方法が足りるかを考えてください。過去の取引を長期間振り返りたい、家族と紙で共有したい、税務や事業の記録として一定の形式で保管したいという人は、アプリ以外の記録方法も必要になる場合があります。アプリは確認を速くしますが、保管や整理の目的まで自動的に解決するものではありません。
振込についても、便利だからといって確認を省いてよいわけではありません。宛先や金額を間違えた場合の影響は、残高を見る操作より大きくなります。私は振込を行う前に、画面を一度閉じたくなるくらいの気持ちで入力内容を見直します。特に似た名前の振込先がある場合は、過去の記憶ではなく、その場で表示された情報を確認するのが安全です。
評価が平均的な水準に見えることも、利用前に知っておきたい点です。金融アプリは、端末環境や認証手順、利用する信用金庫との組み合わせによって印象が変わりやすく、全員が同じ満足度になるとは限りません。操作の分かりやすさを重視する人は、最初の登録と残高確認を実際に試し、自分が迷わず使えるかを判断するのがよいでしょう。
対応する端末の目安は Android 六・〇以上です。比較的古い端末でも条件を満たす場合がありますが、OSが古いままのスマートフォンを金融用途に使い続けることには注意が必要です。アプリの条件を満たしていても、端末自体の更新状況やロック設定が十分でなければ、安心して使える環境とは言い切れません。
どんな人に合い、誰には別の方法がよいか
最も合うのは、給与受取や生活費の引き落としで信用金庫を使い、残高と明細をこまめに確認したい人です。ATMへ行く回数を減らしたい人、通帳を持ち歩きたくない人、振込の前に口座状況を確認したい人にも向いています。無料で利用できるため、まず日常の確認をスマートフォンへ移したい人が試しやすいのも良いところです。
反対に、主な口座が大手銀行やネット銀行にあり、信用金庫を使っていない人には優先度が低いでしょう。家計全体を自動で分類したい人、資産運用まで一覧で見たい人、複数サービスを一つのアプリに集約したい人も、別の家計管理アプリや各金融機関のサービスを比較したほうが納得しやすいです。
高齢の家族が使う場合は、機能の多さより、本人が毎回同じ手順で操作できるかを見てください。最初だけ家族が設定を手伝い、その後は残高確認だけを練習するという進め方なら、振込まで一度に覚えようとするより負担が少なくなります。年齢区分は三歳以上ですが、実際の使いやすさは年齢よりも、スマートフォン操作と認証への慣れに左右されます。
現在のバージョンは二・八・八で、公開日は二〇一九年四月二十一日です。長く提供されてきたアプリとして、信用金庫の口座を確認する目的は明確です。私は、更新後に画面の配置やログイン手順が変わっていないかを一度確認する習慣を持つとよいと思います。慣れた操作ほど、変更に気づかないまま進めてしまうからです。
毎日の道具としての結論
私の結論は、信用金庫を生活の中心で使っている人なら、入れておいて損の少ないアプリです。特に、残高確認、明細確認、振込という三つの用事を、ATMや通帳に頼らずスマートフォンで済ませたい人には、目的がはっきりしています。無料で始められるため、まずは自分の口座で基本操作を試し、無理なく続けられるかを見るのがよいでしょう。
ただし、評価の数字だけで期待を膨らませたり、家計全体を自動管理できるアプリだと思い込んだりするのはおすすめしません。信用金庫の口座を確認する専用の入口として使い、必要なら別の家計管理手段と役割を分けるのが現実的です。私は、残高を見る日を決め、明細を予定と照合し、振込前に内容を見直すという三つの習慣を組み合わせると、このアプリの価値が最も出ると感じました。
短時間で正確に口座を確認する習慣を作れる人ほど、しんきんバンキングアプリを活かしやすいです。逆に、金融機関を横断した管理や高度な家計分析を求めるなら、最初から別の選択肢を探したほうがよいでしょう。信用金庫を使う自分の生活に必要な範囲を見極め、その範囲で確実に使うなら、派手さはなくても頼れる日常の金融アプリです。


